El tejido empresarial se enfrenta a un entorno económico marcado por la volatilidad y unos márgenes cada vez más estrechos. En este escenario, la improvisación puede convertirse en uno de los principales riesgos para las pequeñas y medianas empresas. Según Jorge Hodgson, muchas pymes no mueren por falta de negocio, sino como consecuencia de una gestión deficiente de la caja.
El autor de Manual financiero para pymes y fundador de Hodgson Strategies señala la importancia de diagnosticar a tiempo los problemas financieros y combatir la denominada "ceguera financiera", con el objetivo de reforzar la capacidad de las empresas para afrontar periodos de incertidumbre.
A partir de las recomendaciones recogidas en su libro, Hodgson plantea 10 claves prácticas para mejorar la gestión financiera de las pymes y reforzar su estabilidad económica.
1. Separar las finanzas personales de las de la empresa
Uno de los errores más habituales consiste en mezclar las finanzas personales con las de la empresa. Hodgson recuerda que la caja de una pyme no debe funcionar como un cajero automático del propietario, ya que mezclar ambos fondos puede distorsionar la realidad contable.
Para evitarlo, recomienda que el socio establezca un sueldo fijo y lo respete rigurosamente, manteniendo separadas las cuentas personales y empresariales.
2. Elaborar un presupuesto y monitorizarlo cada mes
La planificación financiera debe comenzar con un presupuesto anual detallado de ingresos y gastos. Para Hodgson, disponer de esta previsión permite comparar cada mes las cifras reales con las previstas y detectar desviaciones.
El objetivo es utilizar el presupuesto como una herramienta de gestión que permita corregir el rumbo antes de que los problemas financieros se agraven, en lugar de limitarse a elaborar un documento que quede guardado sin seguimiento.
3. Controlar el flujo de efectivo diario
La rentabilidad y la liquidez no son conceptos equivalentes. Una empresa puede presentar beneficios sobre el papel y, al mismo tiempo, no disponer de efectivo suficiente para afrontar sus pagos.
Por ello, una de las prioridades debe ser gestionar el flujo de caja o cash flow con una proyección de tres y seis meses. Esta previsión permite anticipar necesidades de liquidez y tomar decisiones antes de que aparezcan problemas de tesorería.
4. Automatizar y digitalizar la gestión de cobros
Los retrasos en los pagos de los clientes pueden generar importantes tensiones de tesorería en las pymes. Entre las medidas recomendadas se encuentra la implantación de herramientas que automaticen las alertas de vencimiento.
Además, facilitar y agilizar las opciones de pago puede contribuir a reducir el periodo medio de cobro y mejorar la liquidez disponible.
5. Profesionalizar la relación con los bancos
Acudir a una entidad financiera únicamente cuando surge una necesidad urgente de financiación puede limitar la capacidad de negociación de la empresa. Frente a este modelo, Hodgson propone construir una relación basada en la transparencia y la comunicación continua.
Compartir los estados financieros de manera recurrente puede contribuir a mejorar la credibilidad de la empresa y su capacidad de negociación con las entidades financieras.
6. Diversificar las fuentes de financiación
La dependencia de una única entidad financiera supone un riesgo para una pyme. Por ello, Hodgson plantea explorar diferentes entidades y opciones de financiación para mantener abiertas distintas alternativas.
La recomendación pasa por analizar las líneas de financiación disponibles y elegirlas de acuerdo con las necesidades y la actividad de cada empresa. Mantener un pool bancario diversificado puede proporcionar mayor margen de maniobra en momentos de tensión financiera.
7. Calcular el margen real de cada producto o servicio
Incrementar las ventas no siempre implica aumentar los beneficios. Los costes ocultos pueden reducir considerablemente la rentabilidad de determinados productos o servicios.
Por ello, resulta fundamental analizar el margen de contribución de cada línea de negocio. Cuando un producto no resulta rentable, la empresa debe valorar si es necesario rediseñar su estructura de costes o eliminarlo.
8. Mantener un fondo de reserva para imprevistos
Las situaciones de crisis pueden aparecer sin previo aviso. Para reforzar la capacidad de respuesta, Hodgson recomienda que una pyme saludable disponga de un fondo de reserva equivalente a entre tres y seis meses de costes fijos operativos.
Este colchón financiero permite afrontar imprevistos y tomar decisiones estratégicas con mayor margen, evitando que la presión inmediata de la falta de liquidez determine las decisiones de la empresa.
9. Negociar estratégicamente con los proveedores
La rentabilidad también se construye desde la gestión de las compras. Negociar adecuadamente los precios y los plazos de pago puede contribuir a mejorar la posición financiera de una pyme.
Entre las recomendaciones se encuentra buscar un equilibrio entre precio y condiciones de pago e intentar que los días de pago a proveedores sean superiores o iguales a los días de cobro de clientes.
10. Formar al equipo y delegar el control
La gestión financiera no debe depender exclusivamente del responsable de la empresa. Hodgson considera necesario capacitar a los mandos clave en conceptos financieros básicos y compartir determinados indicadores de rendimiento o KPIs.
Contar con una plantilla que comprenda cómo sus decisiones y su rendimiento afectan a los números de la empresa puede favorecer una gestión más eficiente y una mayor implicación del equipo en los objetivos económicos de la organización.
Una guía para tomar el control financiero de la empresa
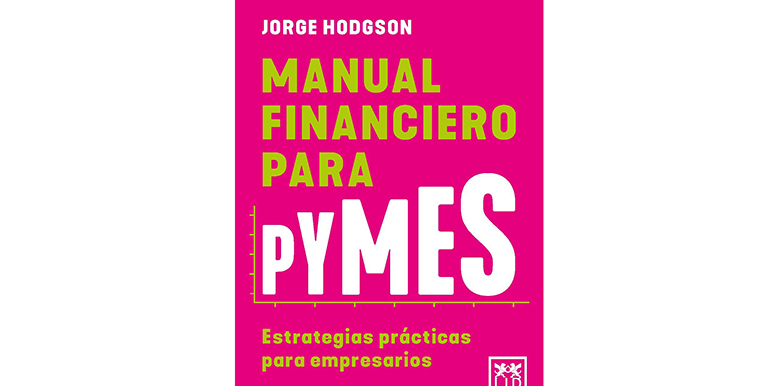
Manual financiero para pymes es una guía práctica para que cualquier empresario aprenda a tomar el control de su empresa con la visión estratégica de un analista de riesgos y la de un inversor.
A lo largo del libro, Jorge Hodgson ofrece una metodología para convertir el caos en control, dominar la negociación de élite, asegurar una escalabilidad blindada y diseñar una arquitectura de valor.